Domain strahlenkegel.de kaufen?
Wir ziehen mit dem Projekt
strahlenkegel.de um.
Sind Sie am Kauf der Domain
strahlenkegel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strahlenkegel.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
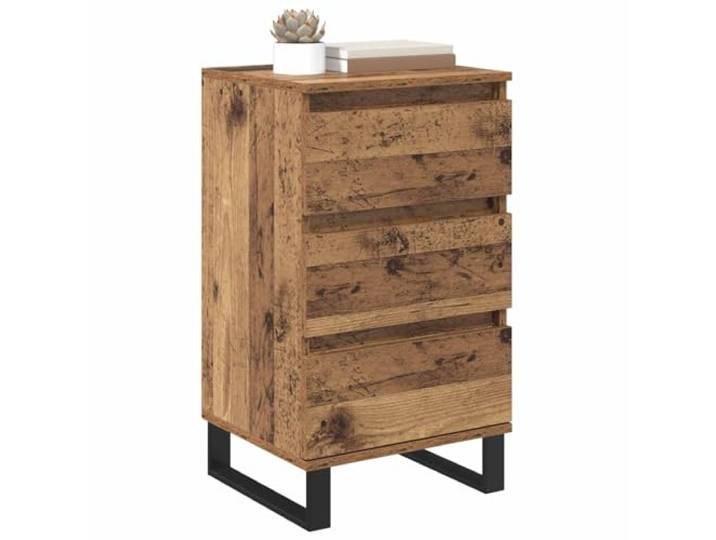
KTHLBRH Anrichte mit Schublade aus Holz Pulverbeschichtete Metallbeine, minimalistisches Design, großer Raum, strukturierte TexturKTHLBRH Anrichte mit Schublade aus Holz Pulverbeschichtete Metallbeine, minimalistisches Design, großer Raum, strukturierte Textur. Minimalistisches Design mit pulverbeschichteten Metallbeinen, perfekt für den modernen und zeitlosen Stil im Wohnzimmer oder Eingangsbereich. Hergestellt aus hochwertigem Holz mit strukturierter Textur, bietet es Stabilität und Haltbarkeit für den dauerhaften täglichen Gebrauch. Geräumiger Stauraum und integrierte Schubladen sorgen für Ordnung, kombiniert praktische Funktionalität mit einem sauberen, eleganten Look. Die robuste Konstruktion und das schlichte Design passen zu verschiedenen Einrichtungsstilen und werten jeden Raum elegant auf. Ideal zum Ausstellen von Deko-Objekten oder zur Aufbewahrung von Accessoires, kombiniert Form und Funktion in einem vielseitigen Stück. Farbe:Altes Holz89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Eve Licht & Schatten DuoEve Licht & Schatten Duo – Volle Kontrolle über Licht und Privatsphäre – mit einem einzigen Set Mit dem Eve Licht & Schatten Duo steuerst du Licht und Rollläden in deinem Zuhause völlig flexibel – einzeln oder automatisiert. Der Eve Light Switch sorgt für smarte Lichtsteuerung auf Tastendruck oder per Home-App, während der Eve Shutter Switch deine Rollläden intelligent bewegt – morgens für Sonneneinstrahlung, abends für Privatsphäre. Apple HomeKit-Unterstützung ermöglicht es dir, Szenen zu erstellen, Automatisierungen einzustellen oder deine Geräte via Siri-Sprachsteuerung zu bedienen. Steigere Komfort und bringe dein Zuhause auf das nächste Level. Ideal für moderne Smart Homes, die Licht, Schatten und Atmosphäre perfekt kombinieren möchten. Highlights: Smarte Steuerung von Licht und Rollläden über HomeKit Automatisierungen nach Zeitplan, Sonnenaufgang oder individuellen Szenen Sprachsteuerung via Siri komfortabel Einfache Montage und Integration in bestehende Smart-Home-Systeme Eve Light Switch – Dein smarter Lichtschalter für ein intelligentes Zuhause Mach dein Zuhause smarter – mit dem Eve Light Switch, dem innovativen WLAN-Lichtschalter für Apple HomeKit. Ersetze einfach deinen herkömmlichen Schalter und steuere dein Licht per App, Siri oder automatisch über smarte Szenen. Deine Vorteile auf einen Blick: Einfache Bedienung: Schalte dein Licht klassisch per Knopfdruck oder bequem per iPhone, iPad, Apple Watch oder Siri. Nahtlose Integration: Funktioniert perfekt mit Apple HomeKit – ohne Bridge, ohne Registrierung, ohne Cloud. Automatisierungen: Richte Zeitpläne ein oder aktiviere dein Licht abhängig von Sonnenauf- und -untergang. Elegantes Design: Minimalistisch, hochwertig und passend zu jedem Wohnstil. Sicherheit & Datenschutz: 100 % lokal, deine Daten bleiben bei dir. Warum Eve Light Switch? Stell dir vor, du kommst nach Hause und dein Licht geht automatisch an – ganz ohne, dass du einen Schalter betätigen musst. Oder du liegst gemütlich im Bett und sagst einfach: „Hey Siri, mach das Licht aus.“ Mit dem Eve Light Switch wird Komfort zum Standard. Ob im Wohnzimmer, Schlafzimmer oder Flur – dein smarter Lichtschalter sorgt für maximale Flexibilität und mehr Lebensqualität in deinem Alltag. Rüste jetzt um und erlebe, wie einfach Smart Home sein kann! HIGHLIGHTS Verwandle deine bestehenden Leuchten in ein intelligentes Beleuchtungssystem, und schalte sie per App, Siri oder am Schalter selbst ein und aus Speichere mühelos Zeitpläne auf Eve Light Switch, die deine Leuchten unabhängig vom iPhone und Heimnetz automatisch schalten Steuere über Szenen zeitgleich weitere Apple HomeKit-fähige Geräte, auch von unterwegs oder nach Anwesenheit – dank HomePod, HomePod mini oder Apple TV als Steuerzentrale Für Räume mit einfacher, Wechsel- oder Kreuzschaltung: Der Austausch eines Schalters innerhalb der Lichtschalterkombination reicht aus Inklusive 55er-Schalterplatte und -Rahmen / Eve Light Switch und die mitgelieferte Schalterplatte lassen sich bei Bedarf in einen vorhandenen 55er-Einzel- oder Mehrfachrahmen integrieren / Passende Schalterplatten und Rahmen für andere Schalterprogramme lassen sich nachkaufen Integriert sich automatisch in dein Thread-Netzwerk und verbessert als Thread-Knotenpunkt Stabilität und Reichweite deines Smart Home / unterstützt Bluetooth und Thread / ohne Bridge oder Gateway HomeKit-Unterstützung für herausragenden Bedienkomfort und hohe Sicherheit Strengster Datenschutz: keine Eve-Cloud, keine Registrierung und kein Tracking. Lokale Prozesse und Kommunikation, ohne Bridge oder Cloud-Abhängigkeit. Genieße mit Eve Light Switch den Komfort smarter Beleuchtung, ohne auch nur eine Lampe auswechseln zu müssen. Schalte deine Leuchten per App oder Siri ein und aus, und lege mühelos Zeitpläne an, die deine Leuchten automatisch schalten – unabhängig vom iPhone oder Internet. Oder erstelle Szenen, um mit Eve Light Switch mehrere Geräte gleichzeitig zu steuern. Eve Light Switch verwandelt nahezu...369,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glasperlenspiel - Licht & Schatten - Preis vom 02.11.2026 12:28:54 hBrand : Universal Music; Polydor, Binding : Audio CD, Label : Polydor (Universal Music), Publisher : Polydor (Universal Music), NumberOfDiscs : 1, NumberOfItems : 1, medium : Audio CD, releaseDate : 2018-04-20, artists : Glasperlenspiel3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
KTHLBRH Anrichte mit Schublade aus Holz Pulverbeschichtete Metallbeine, minimalistisches Design, großer Raum, strukturierte TexturKTHLBRH Anrichte mit Schublade aus Holz Pulverbeschichtete Metallbeine, minimalistisches Design, großer Raum, strukturierte Textur. Minimalistisches Design mit pulverbeschichteten Metallbeinen, perfekt für den modernen und zeitlosen Stil im Wohnzimmer oder Eingangsbereich. Hergestellt aus hochwertigem Holz mit strukturierter Textur, bietet es Stabilität und Haltbarkeit für den dauerhaften täglichen Gebrauch. Geräumiger Stauraum und integrierte Schubladen sorgen für Ordnung, kombiniert praktische Funktionalität mit einem sauberen, eleganten Look. Die robuste Konstruktion und das schlichte Design passen zu verschiedenen Einrichtungsstilen und werten jeden Raum elegant auf. Ideal zum Ausstellen von Deko-Objekten oder zur Aufbewahrung von Accessoires, kombiniert Form und Funktion in einem vielseitigen Stück. Farbe:Altes Holz89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zentrierbohrer HSS mit Fläche 60° Form R 2,00mmMarke: GÜHRING® Zentrierbohrer, Modellnummer: 588, Schnittgeschwindigkeit Titan und Sonderstähle: 3 mm/min, Schnittgeschwindigkeit Stahl bis 1000 N/mm2: 10 mm/min, Schnittgeschwindigkeit Stahl bis 850 N/mm2: 20 mm/min, Schnittgeschwindigkeit Kupfer, Messing, Bronze: 45 mm/min, Schnittgeschwindigkeit Magnesiumlegierungen bis 450 N/mm2: 45 mm/min, Schnittgeschwindigkeit Gusseisenwerkstoffe: 45 mm/min, Vorschubgeschwindigkeit: 0,03 m/min, Gewicht: 4 g, Fläche vorhanden: Ja, Durchmesser Schaft: 5 mm, Anzahl Schneiden: 2 St., Auskraglänge: 20 mm, Länge Nut: 10,5 mm, Länge gesamt: 40 mm, Anzahl Nut: 2 St., Nenndurchmesser: 2 mm, Spitzenwinkel: 118 °9,29 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "Rücken in Licht und Schatten", bunt, B:2,5m L:1,86m, Vlies, TapetenVliestapete, DESIGN-TAPETE SCHWARZ WEIßABSTRAKT WANDBILD POSTER XXL, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.